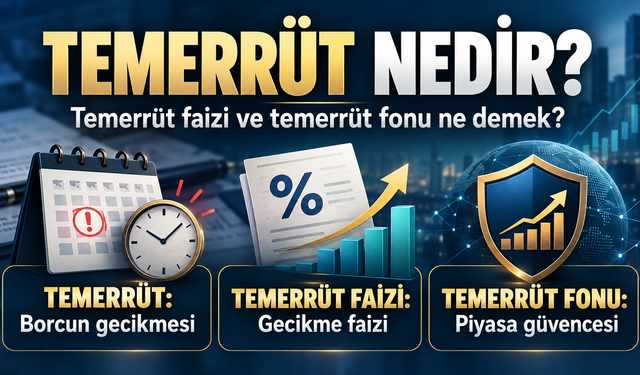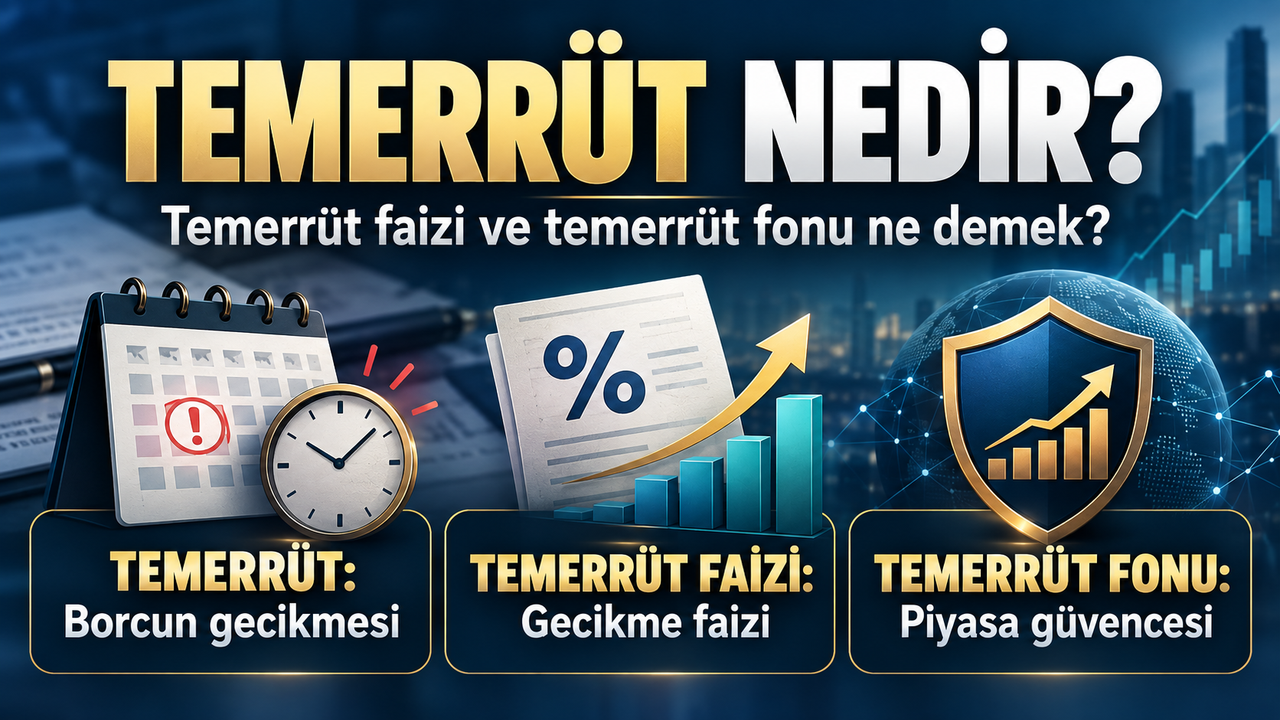
Kredi, kira ve ticari ödemelerde karşılaşılan “temerrüt” sözcüğü, bir borcun zamanında yerine getirilmemesiyle ilgili. “Temerrüt faizi” gecikmenin parasal sonucu; “temerrüt fonu” ise sermaye piyasalarında farklı bir güvence mekanizması. Peki, bu kavramlar tam olarak ne demek?
Temerrüt nedir?
Temerrüt, vadesi gelmiş bir yükümlülüğün gerektiği zamanda yerine getirilmemesidir. Para borcunda bu, borçlunun ödemeyi geciktirmesi anlamına gelir. Türk Borçlar Kanunu’nun 117’nci maddesine göre borçlu, kural olarak alacaklının ihtarıyla temerrüde düşer. Ödeme gününün taraflarca belirlenmesi gibi durumlarda ise ayrıca ihtar gerekmeyebilir.
Temerrüt faizi nedir?
Temerrüt faizi, para borcunun geç ödenmesi nedeniyle geciken süre için hesaplanan faizdir. Her borca uygulanan tek bir temerrüt faizi oranı yoktur. Oran; borcun türüne, sözleşmeye ve ilgili mevzuata göre değişir. Bu nedenle kredi kartı borcu, kira borcu ve iki işletme arasındaki ticari borç aynı oranla değerlendirilmez.

Örneğin Türkiye Cumhuriyet Merkez Bankası, mal ve hizmet tedarikinde geç ödemelere ilişkin 2026 yılı temerrüt faizi oranını yıllık %43 olarak yayımlıyor. Bu oran, bütün gecikmiş borçlara uygulanacak genel bir oran değildir.
Temerrüt fonu nedir?
Temerrüt fonu, borcunu geç ödeyen herkes için oluşturulmuş bir ödeme hesabı değildir. Terim, sermaye piyasalarında bir takas üyesinin yükümlülüğünü yerine getirememesi hâlinde oluşabilecek zararları karşılamaya yardımcı olan ortak güvence kaynağı için kullanılır. Bu yapı, “garanti fonu” adıyla da anılır ve ilgili piyasanın üyelerinin katkılarıyla oluşturulur.
Kısacası temerrüt gecikmeyi, temerrüt faizi gecikmeye bağlı faiz yükümlülüğünü, temerrüt fonu ise belirli sermaye piyasası işlemlerindeki güvence mekanizmasını ifade eder. Gecikmiş bir borcun maliyetini öğrenmek isteyenlerin kendi sözleşmesindeki faiz hükmünü ve borcuna uygulanan mevzuatı kontrol etmesi gerekir.